Versicherer finden
Arbeitgeber
Rückblick
- Das Konzept der klassischen LV-Produkte hat viele Jahre erfolgreich funktioniert.
- Auch mit der heutigen Überschussbeteiligung sind klassische Produkte im aktuellen Zinsumfeld noch eine gute Alternative zum Sparbuch.
- Insbesondere Kunden mit hohen Garantiezinsen (z. B. 4 %) werden auch heute noch sehr zufrieden mit ihrer Produktwahl sein.
Ausblick
- Gerade auf steigende Marktzinsen können klassische LV-Produkte nur mit jahrelangem Verzug reagieren, denn die klassischen Produkte haben eine Kapitalanlage, die historische Verpflichtungen und aufsichtsrechtliche Vorgaben erfüllen muss.
Auswirkungen bei den Produktanbietern
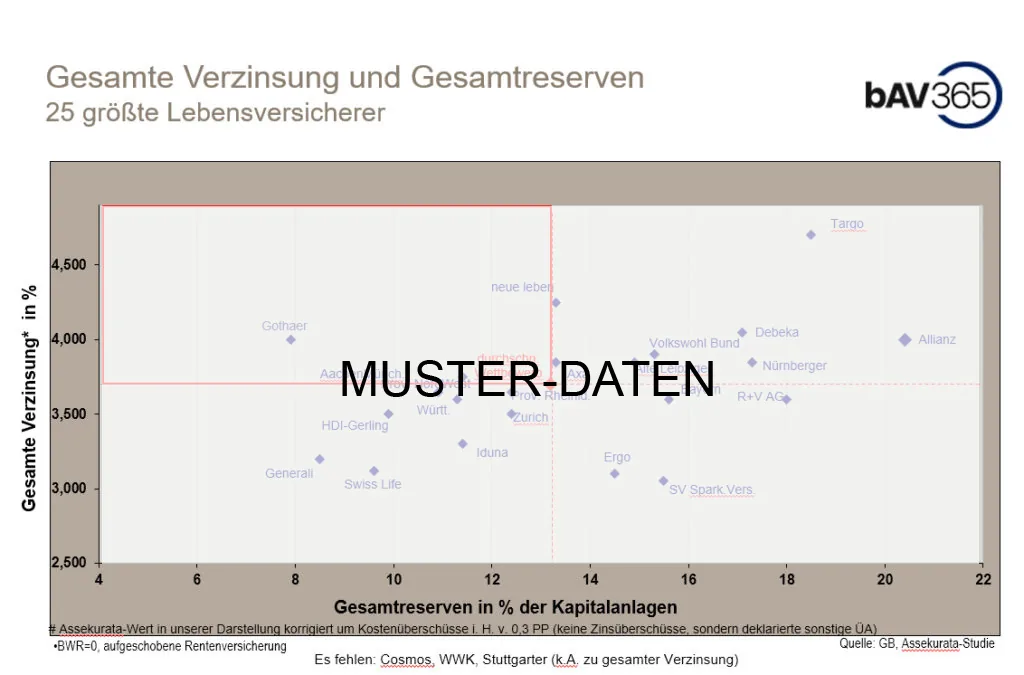
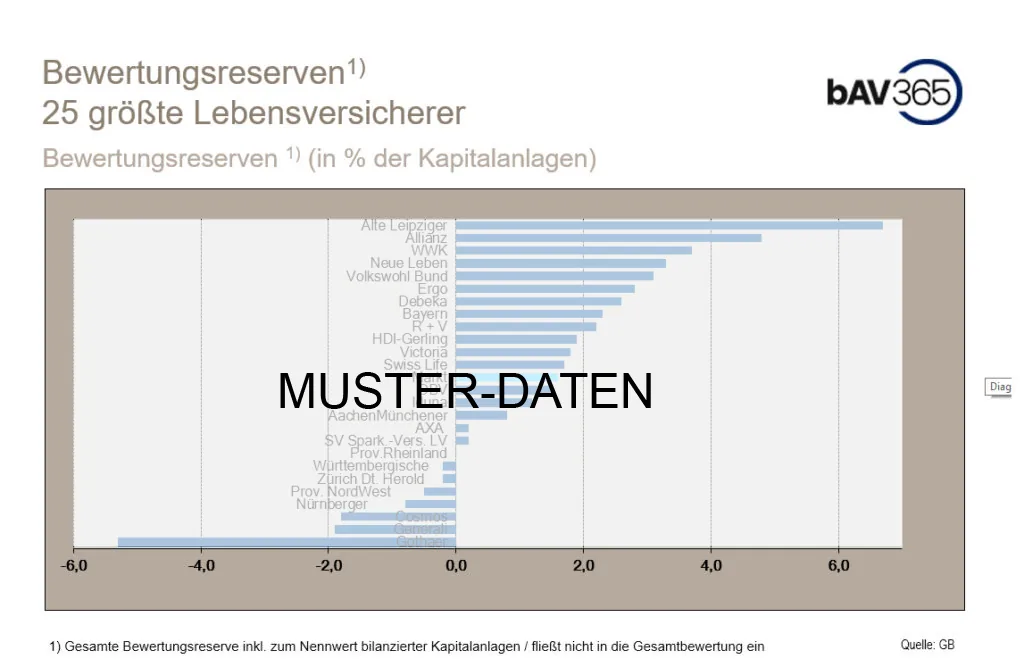
- Die laufenden Zinserträge gehen schneller zurück als die Zinsgarantien im Bestand (Deckungsstock). Können die eingegangenen Zinsgarantien noch erwirtschaftet werden?
- Die Kosten für Verwaltung und Beratung, aber auch die Aufwendungen zur Einhaltung gesetzlicher Regulierungen bleiben.
Auswirkungen beim Kunden
- Bei bestehenden Verträgen sinken die Leistungen, da die Überschüsse geringer werden.
- Je niedriger die Rendite, umso höher müssen die Sparanstrengungen sein, um später die gleiche Leistung zu erzielen – der Versorgungsbedarf steigt.
- Der geringe Garantiezins macht Abschlüsse in der klassischen LV unattraktiv. Neue Verträge mit niedrigen Garantiezinsen können den Deckungsstock nicht von den Zinsversprechen der hochverzinsten Verträge (4 %) entlasten.
- Geht der Marktzins nach oben, kann die Gesamtverzinsung nur schleppend folgen. Was bei fallenden Zinsmärkten der vergangenen Jahre ein Vorteil war („Sicherung historisch hoher Renditen“), wird bei schnell steigendem Zinsniveau ein Produktnachteil klassischer Produkte sein, da aktuell niedrige Zinsen anlagebedingt (10-jährige Staatsanleihen) lange erhalten bleiben.
Lassen Sie sich zu neuen Möglichkeiten beraten.